Почему сегодня инвесторы покупают системы, а не идеи
#205
Сгенерировано ИИ
Введение: Кладбище Зомби-Единорогов
В прошлой статье мы собрали гибридную машину. Систему, которая генерирует кэш и убивает слабые гипотезы до того, как они убьют бизнес.
Это было не про “эффективность”. Это было про выживание.
Потому что внешний мир уже поменял правила игры.
Венчурный рынок 2026 года — это не казино. Это реанимация.
Сотни компаний с оценкой в миллиард долларов лежат под капельницей старых раундов.
Они не растут. Не захватывают рынок. Они просто не признаны мёртвыми.
Цифры безжалостны: по данным nvca.org 41% “единорогов” не привлекали деньги больше трёх лет. Это стагнация с отсроченным финалом.
Рядом — свежее кладбище AI-стартапов. Компании сжигают по $100 млн за три года, имея валовую маржу около 52% вместо привычных 75—85% SaaS — остальное съедают счета за облачные вычисления и API. Юнит-экономика просто не сойдется при масштабировании.
Уровень смертности — до 90%.
Раньше это называлось “гиперрост любой ценой”. Сегодня это называется — финансовое самоубийство.
Эпоха дешёвых денег (ZIRP) закончилась. И вместе с ней закончилась эпоха стартап-романтизма.
Инвесторы больше не покупают идеи. Они покупают системы, которые уже умеют выживать.
Всё остальное — шум.
Давайте разберём, как именно изменился капитал — и почему в новой реальности “голая идея” стала токсичным активом.
Легализация гибрида: Сервис больше не клеймо
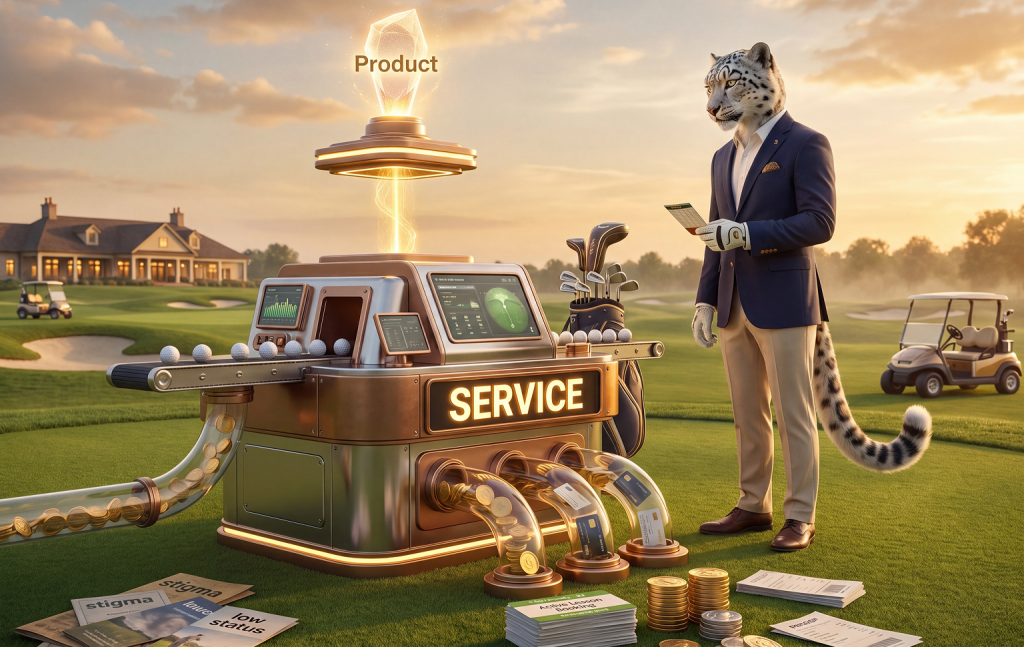
Ещё пару лет назад наличие консалтинга или сервисной выручки в стартапе было чёрной меткой.
Венчур презрительно воротил нос:
— Мы инвестируем только в чистый стартап. Услуги не масштабируются.
Фаундеры прятали агентские деньги в отчётности, лишь бы выглядеть “настоящим продуктом”. Сегодня это выглядит как плохая шутка.
Произошла не эволюция — произошла инверсия. Раньше сервис был дисквалификацией. Теперь его отсутствие — фактор риска.
Потому что инвесторы 2026 года считают не презентации. Они считают убытки.
Стартап без собственного кэш-флоу — это зависимая система. Он живёт на внешнем питании. Любое изменение ставки, рынка или настроения фонда — и питание отключается.
Гибрид по модели Service-to-Product — это автономная система. Он генерирует топливо сам.
И для инвестора это принципиальная разница.
Сервисная выручка больше не считается “грязной”. Она рассматривается как Cash-flow engine — встроенный генератор устойчивости.
С точки зрения капитала это даёт два критических сигнала:- Доказанный Product-Market Fit, а не гипотеза. Если клиент платит вам за решение руками — проблема существует. Это не идея. Это уже рынок. Продукт в этой модели — не попытка
“угадать спрос”, а автоматизация того, за что уже платят. - Независимость от раундов. У компании есть собственный источник финансирования R&D.
Это означает, что гипотезы проверяются не на деньги инвестора, а на деньги системы.
Для фонда это ключевой сдвиг: вы больше не просите капитал на выживание — вы привлекаете его на ускорение.
Стерильный SaaS без выручки в 2026 году — это ставка на удачу. Гибрид с маржой — это управляемый риск. А значит — премиальный актив. И это меняет саму логику оценки.
Раньше инвесторы смотрели на графики роста. Сегодня они смотрят на эффективность.
Не “как быстро растёте”, а “сколько сжигаете, чтобы расти”.
И здесь появляется главный показатель новой эпохи.
Новая религия инвесторов: Burn Multiple как детектор лжи
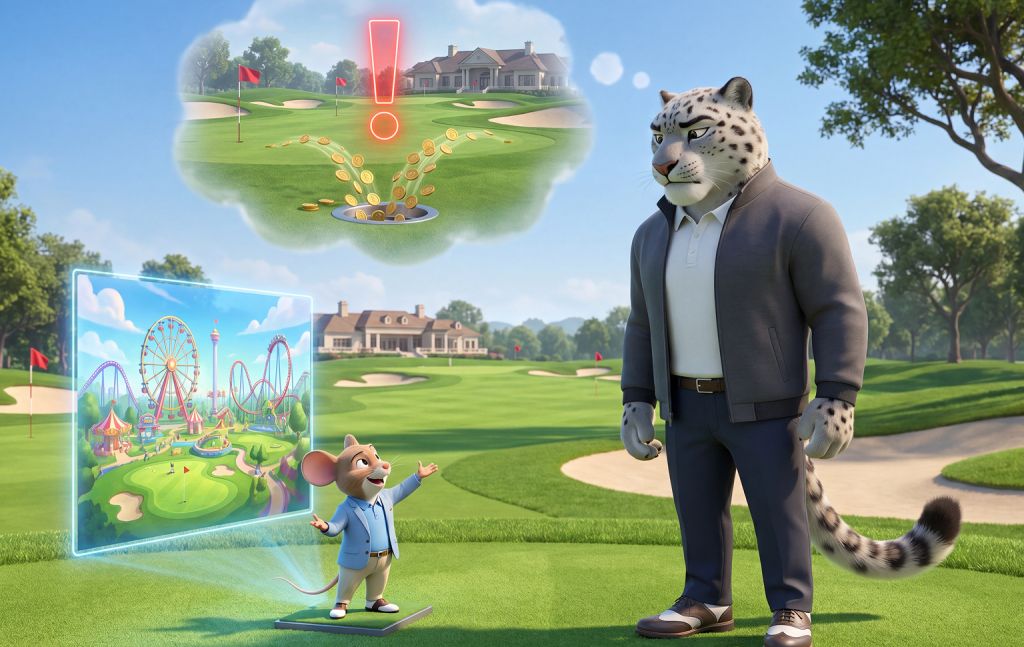
В эпоху бесплатных денег метриками успеха были объем выручки (ARR) и график роста пользователей (User Growth). Это был театр.
Аудиторию можно “купить” заливкой бюджета в рекламу. ARR можно надуть дикими скидками и отрицательной валовой маржой. Инвесторы закрывали на это глаза, пока музыка играла и раунды перекрывали друг друга.
Теперь музыка стихла. В 2026 году эти метрики потеряли магию. На их место пришел Burn Multiple (Коэффициент сжигания капитала).
Это не просто финансовый KPI. Это детектор лжи, который обнуляет любой нарратив. Рентгеновский снимок, который невозможно отфотошопить.
Burn Multiple отвечает на один безжалостный вопрос: сколько долларов вы сжигаете, чтобы сгенерировать один доллар новой выручки (Net New ARR)?
Инвестиционные бенчмарки 2026 года выглядят так:- < 1,0x (Исключительно): Вы растете быстрее, чем сжигаете кэш. Вы — желанная цель.
- 1,0x — 1,5x (Отлично): Здоровый, сбалансированный рост.
- > 2,5x (Токсичный актив): Вы уничтожаете капитал под видом роста. Это не бизнес.
У вас системные проблемы, и денег вам больше не дадут.
Всё остальное — детали.
В пару к нему инвесторы требуют соблюдения жесткого Правила 40 (Rule of 40: Темп роста + Маржинальность по EBITDA ≥ 40%), а лучшие фонды задирают планку даже до 50%. Но реальность сурова: если в 2021 году убытки прощали, то сегодня медианный показатель даже по базовому
Rule of 40 рухнул до жалких 12%. То есть большинство компаний даже не в игре.
И вот здесь круг замыкается. Как держать Burn Multiple ниже 1.0x и показывать идеальный рентгеновский снимок инвесторам?
Ответ кроется в нашей прошлой статье. Вы не можете удерживать Burn Multiple в зелёной зоне, если строите продукт вслепую.- Любая гипотеза, которую вы проверяете кодом вместо рынка, — это ускоренное сжигание капитала.
- Любая “ещё одна неделя разработки” — это рост вашего Burn Multiple.
Это не продуктовый риск. Это финансовый приговор.
Именно поэтому инвесторы Smart Money 2.0 при аудите (Due Diligence) ищут у вас не красивые дашборды. Они ищут систему контроля отказа:- Kill Criteria.
- Dual-Track Agile.
- Circuit Breaker.
Они понимают: инструменты вроде Circuit Breaker (насильственное убийство фич через 6 недель) и трекер прозрачности (как WTR) — это механизмы защиты их капитала.
Если у вас нет встроенной функции “умного и дешевого отказа”, значит, ваш Burn Multiple — лишь вопрос времени. Вы сожжёте деньги. А капитал в 2026 году уходит туда, где не горит — и больше не возвращается.
Эволюция капитала: Smart Money 2.0 и конец “венчурной лотереи”
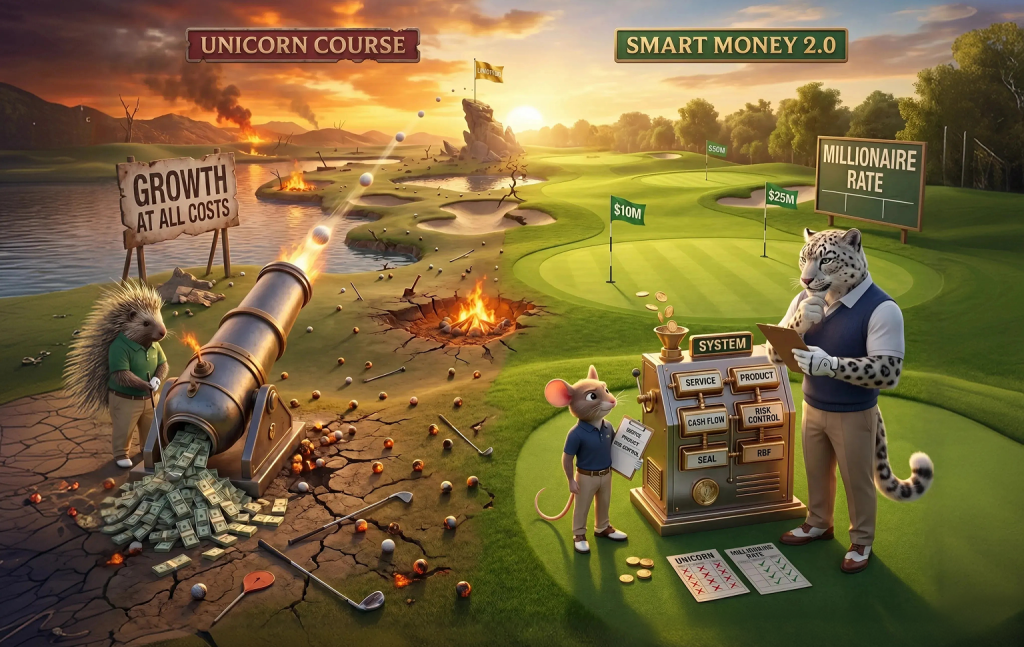
Классическая венчурная модель (в стиле a16z) построена на простой математике:
99 стартапов из портфеля должны умереть, чтобы 1 стал “единорогом” и окупил всех “мертвецов”.
Чтобы эта математика работала, инвестор обязан заставлять вас сжигать деньги.
Ему не нужен ваш стабильный рост и маржинальность. Ему нужен гиперрост любой ценой (Growth at all costs), чтобы накачать оценку к следующему раунду. Если вы растете медленно — вы мусор. Даже если вы прибыльны.
Но к 2026 году эта рулетка перестала окупаться.
Вероятность стать единорогом — менее 3%. Вероятность закрыться с нулем — около 90%.
На фоне этого на сцену вышли Smart Money 2.0: Micro-PE, фонды формата TinySeed и Calm Company Fund.
Они не добрее. Они просто перестали полагаться на удачу.
Их фокус — независимые B2B SaaS и гибридные компании (Service-to-Product).
Их инвестиционный тезис другой: им не нужен “единорог”.
Вместо Unicorn Rate у них есть Millionaire Rate — вероятность того, что фаундер построит устойчивый бизнес на $10M — $50M с реальной прибылью. В таких фондах этот показатель достигает 40—50%.
Как они это делают?
Через другие инструменты капитала.- Например, SEAL — договор о распределении прибыли, по которому инвестор получает процент от вашего реального кэш-флоу, а не ждёт IPO через 10 лет.
- Или Revenue-Based Financing — финансирование, которое вы возвращаете как процент от выручки, а не через продажу компании.
Им не нужно гнать вас на следующий раунд. Им не нужен ваш экзит. Они покупают долю в вашей системе. И пока система генерирует кэш — они зарабатывают вместе с вами.
Вот почему такие инвесторы ищут фаундеров, которые уже умеют зарабатывать руками.- Сервисный бэкграунд.
- Гибридная модель.
- X-Way как система контроля риска.
Это — предсказуемо. А предсказуемость — это и есть новый премиум на рынке капитала.
И именно она даёт фаундеру главное оружие, о котором стартаперы прошлого могли только мечтать.
Рычаг фаундера: Кто кому диктует условия
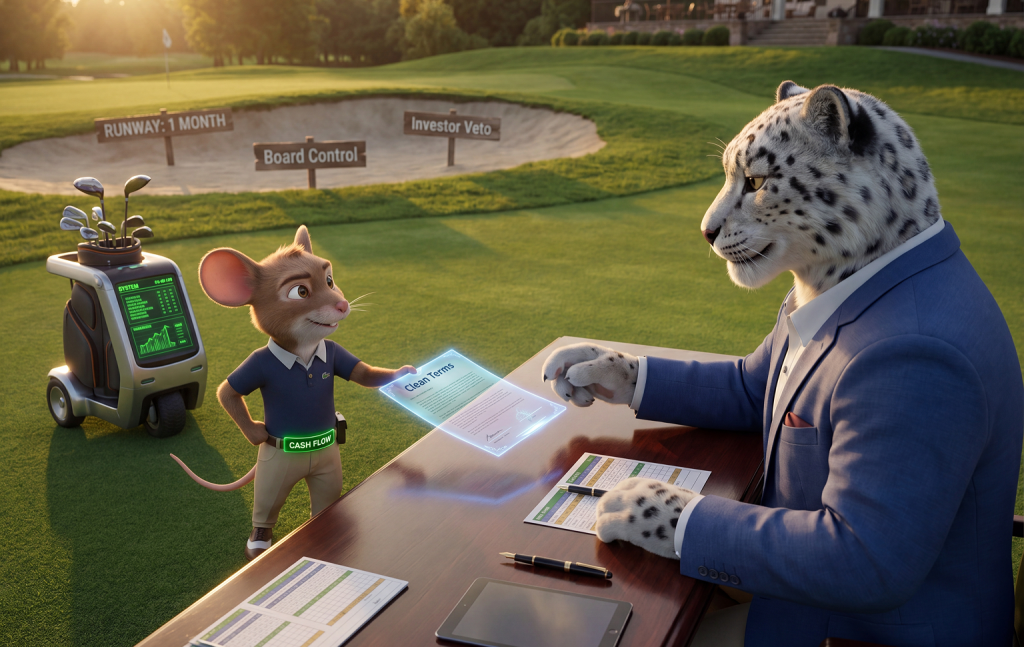
В переговорах есть простое правило: рычаг (Leverage) всегда у того, кто может позволить себе встать и уйти из-за стола.
У старого, “классического” Вити этого рычага не было.
Если инвестор не давал деньги — у него оставался месяц жизни. Поэтому Витя соглашался на всё.
Он отдавал контроль над советом директоров (Board Control). Подписывал “грязные” условия: инвесторские вето на операционные решения, агрессивные ликвидационные привилегии (Liquidation Preferences). Он размывал компанию, потому что покупал время.
Это не была стратегия. Это была реакция на дефицит.
У нового, “гибридного” Вити — другая позиция.
Его эксперименты оплачены клиентами. У него есть кэш-флоу. У него есть система контроля: X-Way, прозрачный P&L, предсказуемая юнит-экономика.
Если инвестор не даёт деньги — ничего не ломается. Компания продолжает работать.
Именно в этот момент появляется рычаг. Не из уверенности. Из математики.
Витя приходит на переговоры с системой, которая уже генерирует результат. Он не торгуется за выживание. Он обсуждает условия масштабирования.
И это меняет саму структуру Term Sheet.
В 2026 году фаундеры с работающей системой не требуют привилегий. Они просто не принимают условия, которые разрушают экономику.
Поэтому нормой становятся:- Clean Terms (чистые условия). Без асимметрии в пользу инвестора. Стандартная модель
(1x non-participating), по которой фонд зарабатывает вместе с компанией, а не вместо неё. - Board Control (контроль над управлением). Совет директоров не превращается в механизм блокировки. Фаундер сохраняет операционное управление, потому что уже доказал, что система работает.
- Founder Liquidity (ранняя ликвидность). Частичный secondary — финансовый механизм, позволяющий основателям стартапа продать часть своих личных акций сторонним инвесторам до официального выхода из бизнеса. Это — не роскошь, а инструмент устойчивости. Фаундер может закрыть личные риски, не разрушая компанию.
Почему инвесторы на это идут?
Потому что предсказуемость ценнее контроля.
Фаундер с закрытыми базовыми рисками не принимает хаотичных решений. Он не форсирует экзит. Он не жжёт капитал ради иллюзии роста. Он просто продолжает строить систему, которая зарабатывает.
И это финальная точка сдвига.
Если у вас нет системы — вы просите капитал и продаёте ожидания. Цена — контроль.
Если система есть — вы обсуждаете партнёрство. Цена — скорость.
Разница не в уверенности. Разница в том, что у одного есть кэш-флоу, а у другого — только дедлайн.
Заключение: Система как новый премиум
Рынок капитала не стал добрее. Он стал прагматичнее. Инвесторы 2026 года ищут предсказуемые механизмы генерации кэша.
Если у вас есть гибридная модель, работающий Circuit Breaker и прозрачная экономика — вы больше не ищете инвестиции. Вы становитесь активом.
Не потому, что вы “убедили рынок”. А потому, что вы научились выживать, ограничив гнетущее давление рынка.
Именно в этот момент меняется всё:- Вы не продаёте идею. Вы показываете работающий механизм.
- Вы не просите деньги. Вы обсуждаете скорость.
- Вы не зависите от капитала. Капитал начинает зависеть от вас.
В 2026 году система — это не просто преимущество. Это допуск к игре. Всё остальное — шум за её пределами.
Но здесь есть неудобный вопрос.
Если всё так рационально — почему большинство фаундеров продолжает строить компании так, будто на дворе всё ещё 2021 год?
Почему они продолжают держаться за идеи, которые не работают? Почему игнорируют метрики? Почему тянут проекты, которые давно нужно было закрыть?
Проблема в том, как вы принимаете решения, когда цифры начинают противоречить вашему эго.
И это мы разберём в следующей статье.
Дзен-коан:
Ученик, потрясая в воздухе чертежами, спросил Мастера:
— Учитель, как мне убедить богатого купца профинансировать мой великий корабль?
Мастер, не отрываясь от починки сети, ответил:
— Построй лодку. Начни ловить рыбу. Когда купец увидит улов, он сам купит тебе флот — лишь бы плыть рядом.
P.S. Когда вы в последний раз вели переговоры — вы показывали чертёж или улов?